3. Risico's
Werkwijze
Voor de jaarrekening 2025 gaan we uit van de normeringen die in het nieuwe beleid zijn vastgelegd. De risico-inventarisatie is vanaf de begroting 2026 geheel opnieuw opgebouwd. Via een brede uitvraag in de organisatie is de risico-inventarisatie geactualiseerd en aangevuld. In deze paragraaf worden daaruit de belangrijkste risico's benoemd, als ook de beheersmaatregelen daarbij. De groslijst van ge-inventariseerde risico's wordt gebruikt voor een periodieke bespreking met het management en een ingesteld kernteam risicomanagement. Dit beschouwen we dan ook als een belangrijk onderdeel van het risicomanagement in onze organisatie.
Elk geïnventariseerd risico is beoordeeld via de risicomatrix uit ons risicobeleid (zie onderstaande figuur) waarmee de zwaarte van elk risico is ingeschat.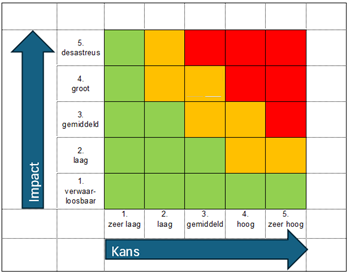
Risicotoelichting
Hieronder zijn de voornaamste risico's beschreven. Daar waar al beheersmaatregelen vastgesteld zijn worden deze ook vermeld.
Externe risico’s
Dit betreft risico’s waarmee we als maatschappij geconfronteerd worden, waar we als gemeente weliswaar niet direct invloed kunnen uitoefenen, maar waar we als lokale overheid wel op moeten acteren. Belangrijkste risico's die we hieronder kunnen scharen zijn:
- Krapte op de arbeidsmarkt
- Polarisatie en maatschappelijke ontevredenheid
- Toename omvang en complexiteit van (zorg)vragen van burgers
- Netcongestie
- Aanvullende regelgeving in het ruimtelijk domein (stikstof, spuitzonering, beschikbaarheid van water en waterkwaliteit, etc.)
Organisatorische risico’s
Dit gaat om risico's als gevolg van tekortkomingen in processen, systemen of organisatie. In een gemeentelijke organisatie, met een grote verscheidenheid aan te leveren producten en diensten, bestaat er altijd een kans dat zich ergens fouten of tekortkomingen voordoen. Gevolg hiervan is inefficiëntie en kostenverhogingen. Het kan ook effect hebben op onze dienstverlening, zoals ontevredenheid, of erger nog, wachtlijsten, achterstanden of incidenten bij onze burgers en bedrijven.
Het vaststellen van heldere richtlijnen, werkwijzen en processen aan de voorkant en het inrichten van een effectieve pdca-cyclus gelden als beheermaatregelen om deze risico's zoveel mogelijk beperken.
Informatieveiligheid en privacy risico
Tegelijk met de digitalisering van ons werk en van onze dienstverlening nemen ook de risico’s op het gebied van informatieveiligheid en privacybescherming toe. De grootste risico’s op dat gebied zijn:
- Vertrouwelijke/gevoelige informatie komt beschikbaar bij niet-geautoriseerden (binnen en buiten de organisatie), bijvoorbeeld door een datalek.
- Uitwisseling van persoonsgegevens en privacygevoelige informatie binnen de organisatie en naar partners gebeurt onzorgvuldig.
- Informatiebeveiligings-incidenten bedreigen de continuïteit van onze bedrijfsvoering en/of dienstverlening, bijvoorbeeld door een systeemhack.
We proberen deze risico’s zoveel mogelijk te beperken door inzet van de functies van FG (Functionaris gegevensbescherming), PO (Privacy Officer) en CISO (Chief Information Security Officer), uitvoering van een jaarlijkse verplichte audit over informatieveiligheid, implementatie BIO (Baseline Informatiebeveiliging Overheid) en privacy via ENSIA (Eenduidige Normatiek Single Information Audit). Op het gebied van informatieveiligheid en privacy maken we in onze processen en projecten zoveel mogelijk gebruik van nieuwe technieken (denk aan AI) om risico’s in beeld te brengen en waar mogelijk te mitigeren. Belangrijk is verder het werken aan bewustzijn via Privacy en Security awareness Trainingen.
Juridische risico’s
Hieronder verstaan we risico's met potentiële negatieve gevolgen waar we als gemeente mee te maken krijgen wanneer we wetten, regels en verordeningen, contracten of andere juridische verplichtingen niet goed naleven of onjuist interpreteren. Dit kan dan leiden tot claims en aansprakelijkheidsstellingen, financiële verliezen, reputatieschade en verstoringen in de uitvoering.
De oorzaken voor dit soort risico’s zijn divers. Borging van juridische kwaliteit is daarvoor nodig op het gebied van kennis bij medewerkers, kwaliteit van de processen en organisatie van de juridische functie. Voor Venray is in dit kader het opzetten van een goed systeem van juridische kwaliteitszorg met voldoende aandacht voor preventie en zorg van belang. Actuele onderdelen hierin zijn een centrale contractregistratie en juiste toepassing van de WOO.
Projectrisico’s
We hebben ook te maken met risico’s die zich voordoen binnen specifieke projecten. Voorbeelden van generieke risico’s die verband houden met de uitvoering van projecten binnen de gemeente zijn:
- Beperkt aanbod van geschikte aannemers;
- Onvoorziene kosten van investeringen in/onderhoud aan de openbare ruimte als gevolg van initiatieven van derden;
- Gevolgen van nieuwe woningbouwplannen voor vereiste voorzieningenniveau (bijv. onderwijs, sport, gemeenschapsaccommodaties, etc.)
- Kosten voor het anticiperen op gevolgen van klimaatverandering.
Het identificeren en monitoren van dit soort risico’s maakt deel uit van het reguliere projectmanagement.
Bestuurlijk of politieke risico’s
Het nieuwe kabinet “Jetten” is in februari gestart als minderheidskabinet. Het moet nog blijken of dit gaat leiden tot de gewenste politieke/bestuurlijke stabiliteit in Nederland. Hetzelfde geldt ook voor de nieuwe gemeenteraad en het nieuwe college, kunnen zij op korte termijn tot de vereiste bestuurlijke stabiliteit komen om de grote vraagstukken waar we in Venray voor staan op te pakken?
Op het gebied van samenwerking in onze regio is de actualisatie van de regionale visie voor Noord-Limburg nagenoeg afgerond. Er is een nieuwe GR opgericht die slagvaardiger moet kunnen opereren dan in de informele samenwerking. Het succes van de samenwerking hangt verder af van de mate waarin de deelnemende gemeenten zich committeren aan de visie en het daaruit volgende uitvoeringsprogramma.
Daarnaast bestaat er altijd een risico dat bepaalde uitspraken of gedragingen van een bestuurder, besluiten van het college, of besluitvormingsprocessen kunnen leiden tot verstoringen of stagnaties van het bestuurlijk proces.
Reputatierisico’s
Bij dit soort risico’s gaat het om de beeldvorming naar buiten. Ze zijn daarmee van invloed op de mate van vertrouwen van burgers en bedrijven in de politiek. We proberen we zo transparant mogelijk te zijn naar buiten, bijvoorbeeld door het benoemen van risico’s en kanttekeningen in adviesnota’s. We hebben echter weinig grip op hoe een journalist dit vervolgens opschrijft. Reputatierisico’s liggen vaak in het verlengde van andere risico’s. Wanneer er bestuurlijk iets aan de hand is of er worden juridische fouten gemaakt, dan is de kans aanwezig dat dit via de pers of sociale media onder de aandacht wordt gebracht. De impact hiervan proberen we te beperken door te zorgen dat de eigen communicatie naar de burgers en pers zorgvuldig en kwalitatief op orde is.
Ook zijn er factoren op het gebied van communicatie die we zelf minder in de hand hebben maar die wel tot reputatieschade kunnen leiden. Denk hierbij aan verspreiding van nepnieuws en een toename van sensatiejournalistiek.
Financiële risico’s
Uiteindelijk kunnen alle risico’s die hierboven zijn beschreven, direct of indirect leiden tot een financieel nadeel. De omvang en het moment waarop dit nadeel zich voordoet is echter moeilijk te bepalen.
Voor een aantal risico’s is het nadeel financieel vertaald door de kans dat het nadeel zich voordoet en de omvang van het nadeel concreet te maken.
- Open-einde uitgaven sociaal domein
De omvang van uitgaven binnen het vangnet van het sociaal domein wordt door tal van factoren beïnvloedt. Op de eerste plaats is het streven van de Kadernota Sociaal Domein om een verschuiving van vangnet naar omgeving tot stand te brengen. Wanneer dit onvoldoende lukt blijft de druk op de uitgaven binnen het vangnet onverminderd hoog.
Verder neemt door demografische, politieke, economische en sociale ontwikkelingen het aantal cliënten en het beroep op voorzieningen toe. Om hier beter op te kunnen sturen richten we de toegang voor het sociaal domein opnieuw in, samen met partners. Hiermee willen we meer focus leggen op de omgeving met meer duurzame oplossingen.
We hebben te maken met stijging van de prijzen in het sociaal domein. Als gemeenten zijn we gehouden aan de Amvb’s reële kostprijzen en contractstandaarden waardoor de mogelijkheid om op de kostprijs te sturen beperkt is. Bij contractverlengingen of nieuwe aanbestedingen geven we zoveel mogelijk invulling aan de transformatie bij onze aanbieders.
Compensatie voor de uitgaven voor het vangnet loopt voor een groot deel via de algemene uitkering. Op het gebied van participatie ontvangen we een aparte BUIG-uitkering die pas in het najaar definitief bekend wordt en vaak afwijkt van de voorlopige toekenning. Dit betekent dus ook een extra risico.
- Raming gemeentefondsuitkering en toekomst algemene uitkering
De gemeentefondsuitkering is de grootste inkomstenpost die de gemeente ontvangt van het rijk. De uitkering heeft als basis de ontwikkelingen in het bruto binnenlands product, het btw-compensatiefonds en een zestigtal parameters zoals de inwoneraantallen, lage inkomens, oppervlakte van de gemeente en WOZ-waarden. Deze gegevens zijn voortdurend onderhevig aan landelijke en lokale veranderingen met grote invloed op de hoogte van de uitkering en dit betekent automatisch een risico.
Op dit moment loopt nog steeds het traject voor de herverdeling van het gemeentefonds en dus een aanpassing van het huidige financieringssysteem. Op dit moment is het voornemen om per 1-1-2027 een start te maken met het zogenaamde ingroeipad, het pad waarmee gemeenten naar de nieuwe verdeling toegroeien.
Het uitblijven van duidelijkheid omtrent rijksfinanciën (algemene uitkering en Spuks) maakt het moeilijk voor gemeenten om beleid voor de lange termijn vast te stellen omdat structurele financiële dekking ontbreekt. Het leidt voor gemeenten in elk geval tot financiële onzekerheid en belemmeringen in het ontwikkelen en uitvoeren van beleid en van wettelijke taken. In het uiterste geval kan dit leiden tot bezuinigingen, vertragingen of het stopzetten van belangrijke voorzieningen.
- Pensioen- en wachtgeldverplichtingen voormalig bestuurders
Voor het opvangen van eventuele verplichtingen wanneer (oud-)bestuurders arbeidsongeschikt raken, komen te overlijden of aanspraak (gaan) maken op de wachtgeldregeling, hebben we een voorziening getroffen. De fluctuerende marktrente maakt dat hiervoor nog een extra risico bestaat. De uitvoering van de pensioenregeling gaat per 1 januari 2028 over naar het ABP, waarmee ook het risico voor dit onderdeel dan komt te vervallen.
Uitvoering van de wachtgeldregeling, inclusief bijbehorende risico’s blijft een verantwoordelijkheid van de gemeenten.
- Kosten voor beheer en onderhoud gemeentelijk vastgoed
Actuele meerjarenonderhoudsplannen (MJOP's) vormen voor een belangrijk deel de basis voor de benodigde budgetten van het gemeentelijk vastgoed. Op dit moment zijn er een aantal gebouwen waarvan de bestemming nog niet duidelijk is en waarvoor geen MJOP is opgesteld en waarvoor dus nog geen geld is gereserveerd in de voorziening.
Daarnaast zien we dat kosten voor onderhoud en exploitatie harder dan gemiddeld zijn gestegen de afgelopen jaren. Denk hierbij aan kosten van energie, onderhoud en overige exploitatielasten. Het is onzeker in welke mate zich dit de komende jaren nog verder doorzet.
- Verbonden partijen
Door met of via andere partijen samen te werken, geven we een deel van onze taken en de beheersing daarvan (gedeeltelijk) uit handen. Dit doen we echter binnen de kaders van Vizier op Samenwerking waarbij we periodiek bekijken of ze nog altijd doen wat we beogen. Bij de begroting en jaarrekening nemen we tweemaal per jaar de doelen, risico’s en beheersmaatregelen door (zie paragraaf E).
Ontwikkelingen van de gemeenschappelijke regelingen waarin we deelnemen volgen we verder intensief via o.a. de begrotingen en jaarstukken. Daar waar risico’s ontstaan, nemen we passende beheersmaatregelen en waar nodig rapporteren we die tussentijds aan de gemeenteraad.
- Specifieke uitkeringen en inkomende subsidies
Een deel onze uitgaven wordt gedekt door specifieke uitkeringen (SPUK) en subsidies. Het is van belang om dossiervorming ten behoeve van verantwoording van deze middelen goed op orde te hebben. Wanneer dit niet het geval is, of vooraf aangegeven resultaten worden niet geheel behaald, dan kan dit gevolgen hebben voor de uiteindelijke toekenning die dan lager uit kan vallen dan begroot.
Door aan de voorkant goed na te gaan aan welke eisen de inrichting van de benodigde administratie c.q. registratie moet voldoen, voorkomen we achteraf problemen in de verantwoording.
- Frauderisico’s
Het gaat hier om risico's die verband houden met de mogelijkheid van opzettelijke misleiding of bedrog, met als doel een onrechtmatig voordeel te behalen. Deze risico's kunnen zich zowel intern als extern voordoen en binnen diverse processen, zoals financiële transacties, contractafspraken, administreren van uitkeringen of andere verstrekkingen, etc.
In paragraaf E. Bedrijfsvoering is onder "Toelichting op de rechtmatigheidsverantwoording" opgenomen welke maatregelen inmiddels genomen zijn en nog genomen gaan worden om frauderisico’s te beperken en te beheersen.
In 2024 is ook het beleid Misbruik en Oneigenlijk gebruik (M&O) geactualiseerd. Dit heeft als doel om misbruik/oneigenlijk gebruik van gemeentelijke regelingen te voorkomen (preventief) en om hierop controles in te richten en op basis daarvan, indien nodig, beleidskaders of processen bij te stellen en misbruik en oneigenlijk gebruik te bestraffen (repressief).
- Juridische claims
Net als alle andere gemeenten, krijgt ook Venray te maken met een breed spectrum aan juridische claims, bijvoorbeeld voortkomend uit schade, fouten in besluitvorming of nalatig handelen. Gemeenten kunnen hiervoor aansprakelijk gesteld worden.
Veel voorkomende claims zijn aansprakelijkheidsstellingen, planschade verzoeken en nadeelcompensatie.
Gemeentebreed zijn (mogelijke) juridische claims en geschillen centraal in beeld gebracht. Daarbij is gekeken naar de omvang, de actuele stand van zaken en een risico inschatting of het tot daadwerkelijke uitbetaling komt.
- Gewaarborgde geldleningen en garantstellingen
De gemeente staat garant voor een aantal financiële risico’s van derden. Deze worden periodiek gevolgd en hierover wordt gerapporteerd in de jaarrekening. De meest risicovolle garantstelling was voorheen die voor Glasweb Venray (GWV) vanwege het mogelijk achterblijven van het benodigde aantal aansluitingen waardoor er problemen met de betalingsverplichtingen zouden kunnen ontstaan. GWV heeft in 2025 een deel van de bestaande lening waarvoor wij garant staan afgelost met het afsluiten van een nieuwe lening, waardoor het risico voor ons als gemeente aanzienlijk kleiner is geworden.
De overige gewaarborgde geldleningen zijn beoordeeld conform het actuele Garantstellingsbeleid. Het risico hiervan is zeer beperkt.
10. Budgetrisico's
Voor bepaalde ontwikkelingen of opgaven is het lastig om vooraf een inschatting te maken van de kosten die hiermee gemoeid zijn. Een voorbeeld hiervan is de ontvlechting van de NLW en de toekomstige de lokale invulling Wsw en Participatiewet. Voor dit soort opgaves worden goed onderbouwde inschattingen gemaakt, maar er zijn veel factoren, waar je zelf vaak weinig invloed op hebt, die ertoe kunnen leiden dat de uiteindelijke kosten toch hoger uitvallen.
Op de voortgang wordt een strakke projectmatige sturing toegepast met voldoende kennis en ervaring en eventueel met hulp van externe begeleiding. Er is duidelijkheid over het opdrachtgeverschap en budgetten worden continu gemonitord. Dit biedt de mogelijkheid om direct bij te sturen zodra hiervoor aanleiding is. Afhankelijk van het risico wordt ook een plan B ontwikkeld om achter de hand te hebben, mocht dit noodzakelijk zijn.
Risico-ontwikkeling
De financiële omvang van de risico's is vanaf 2023 afgenomen voor zowel de algemene dienst als het grondbedrijf. Naar de toekomst toe zal het totaalrisico toenemen, zoals ook is toegelicht in de begroting 2026. De toekomstige risico's van het grondbedrijf zijn meegenomen in de risico-inschatting. Deze risico's blijven we de komende jaren aandachtig volgen.
Stand ultimo | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|
(bedragen x € 1.000) | ||||
Algemeen | 2.575 | 4.161 | 3.000 | 2.644 |
Grondbedrijf | 561 | 311 | 342 | 272 |
Totaal risico's | 3.136 | 4.472 | 3.342 | 2.916 |
Hieronder wordt de risico-ontwikkeling verder toegelicht.
Algemene dienst
Bij het opstellen van de begroting 2026 (najaar 2025) is een nieuwe methodiek toegepast voor het kwantificeren van financiële risico’s. Deze methodiek passen we nu ook toe in deze jaarrekening. Dit is dus een andere berekeningswijze, dan die is gebruikt in de begroting 2025 en de in de voorgaande jaren.
In de huidige systematiek verschillen de uitgangspunten per risicosoort. In een aantal gevallen is dit een percentage van de gerelateerde budgetten in de begroting, maar dit kan ook een inschatting zijn van bijvoorbeeld de frequentie van het risico maal het risicobedrag (kans x impact).
Het resultaat is opgenomen in onderstaande tabel.
Stand ultimo | 2025 |
|---|---|
(bedragen x € 1.000) | |
1. Open einde uitgaven sociaal domein | 3.614 |
2. Raming gemeentefonds en toekomst algemene uitkering | 1.049 |
3. Pensioen- en wachtgeldverplichtingen voormalig bestuurders | 495 |
4. Kosten voor beheer en onderhoud gemeentelijk vastgoed | 369 |
5. Verbonden partijen | 191 |
6. Specifieke uitkeringen en inkomende subsidies | 202 |
7. Frauderisico's | 100 |
8. Juridische claims | 930 |
9. Gewaarborgde geldleningen en garantstellingen | 15 |
10. Budgetrisico's | 565 |
Totaal | 7.530 |
In het risicobeleid is vastgelegd dat nog een aantal andere aspecten wordt meegenomen om de omvang van de risico’s in te schatten en daarmee het weerstandsvermogen te bepalen.
- Niet alle risico’s doen zich in één jaar voor; hiertoe wordt een correctie van 25% toegepast op het totaal van de gecalculeerde risico’s.
- Risicobedrag voor niet-gecalculeerde risico’s; hiertoe wordt 1% van de totale exploitatie meegenomen.
- Een deel van de risico’s kan opgevangen worden in de exploitatie; hiervoor wordt een correctie van 50% van het gemiddelde jaarrekeningsaldo van de afgelopen 4 jaren toegepast.
Rekening houdend met het bovenstaande is de geschatte omvang van de geïnventariseerde risico’s als volgt:
Stand ultimo | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|
(bedragen x € 1.000) | ||||
Totaal algemene risico's | 7.439 | 6.920 | 5.286 | 7.530 |
Correcties cf risicobeleid: | ||||
Risico's doen zich niet in 1 jaar voor | -1.860 | -1.730 | -1.321 | -1.882 |
Niet geïdentificeerde risico's | 1.200 | 1.710 | 1.973 | 2.034 |
Opvangen risico's in exploitatie | -4.204 | -2.739 | -2.938 | -5.037 |
Totaal algemene risico's na correctie | 2.575 | 4.161 | 3.000 | 2.644 |
De correctie die is toegepast voor het opvangen van risico's binnen exploitatieoverschotten, is voor 2025 nog aanzienlijk vanwege de positieve resultaten in de voorgaande jaren. In de toekomst zal dit vangnet afnemen. De begrotingssaldo's lopen terug en zijn vanaf 2028 zelfs negatief. Hierdoor zal het totaalbedrag van de risico’s voor het weerstandsvermogen toenemen.
Grondbedrijf
Stand ultimo | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|
(bedragen x € 1.000) | ||||
Projectspecifieke risico's/ramingsonzekerheden | 481 | 252 | 259 | 252 |
Marktrisico | 80 | 59 | 83 | 20 |
Risico ontwikkelbedrijf Greenport | 0 | 0 | 0 | 0 |
Totaal risico's | 561 | 311 | 342 | 272 |
In zijn algemeenheid nemen risico’s af naarmate het project vordert, per project nemen de ramingen af, zowel de kosten als de opbrengsten. Daarnaast nemen ook de jaren waarover het marktrisico wordt berekend af.
De grootste mutaties van risico’s binnen het Grondbedrijf zien we bij Verwerving TP-B Smakterheide Noord (-€ 60.361), Verwerving TP-W Brabander II (- € 93.721) en Verwerving TP-W Oostrumsveld (- € 75.572). Het totale verschil tussen 2024 en 2025 is een lager risico van € 70.000.
Vanaf 2025 zijn er geen lopende grondexploitaties meer.
Zoals in de begroting 2026 al is vermeld loopt vanaf 2026 het risico voor het grondbedrijf echter flink op. Deze stijging is met name het gevolg van de begrote grondaankopen voor de in voorbereiding zijnde projecten voor woningbouw en bedrijventerreinen. Deze ontwikkeling wordt verder in de begroting 2026 toegelicht.
Sinds 2018 zijn we o.b.v. het BBV als gemeente gehouden aan een vaste methode voor winstneming bij grondexploitaties: de POC-methode, Percentage Of Completion. Oftewel % gerealiseerde kosten * % gerealiseerde opbrengsten = % te nemen winst (-/- reeds gerealiseerde winst). De mogelijkheid bestaat om op dit bedrag van winstneming een bedrag voor 'risico reservering' in mindering te brengen. Voor de grondexploitaties waarin we uitsluitend zelf deelnemen, maken we hier geen gebruik van. Voor de grondexploitaties waar we met een partner in deelnemen (PPS-overeenkomsten) zijn we daar voorzichtiger in, omdat je wilt voorkomen dat je 'te veel' winst uitkeert aan de partner en hier later op terug moet komen. Op dit moment zijn er geen grondexploitaties in de vorm van PPS.